
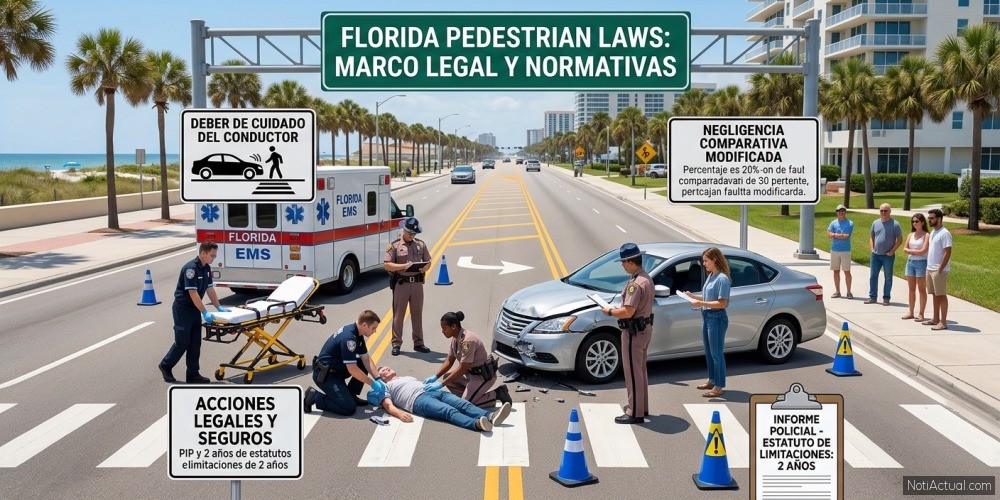
En el estado de Florida, la responsabilidad legal en un atropello no recae automáticamente en una sola parte; se determina evaluando el nivel de negligencia del conductor, el comportamiento del peatón y las coberturas de seguro disponibles.
En ese sentido, los ciudadados siempre estan a la expectiva de responder la pregunta :¿Quién responde si un auto atropella a un peatón en Florida?, y es que aunque los automovilistas tienen el deber general de ejercer el «debido cuidado» (due care) para evitar arrollar a las personas, la legislación estatal contempla que la culpa puede ser compartida o recaer sobre el conductor del vehículo, el propietario del automóvil (bajo la doctrina de instrumento peligroso) e incluso sobre entidades encargadas de la infraestructura vial si un cruce defectuoso contribuyó al accidente.
Normativas vigentes y el «deber de cuidado» en Florida
El marco normativo de Florida respecto a la seguridad vial de peatones y conductores se rige principalmente por el Estatuto de Florida § 316.130. Entre las reglas clave destacan:
- Paso en cruces de peatones (Crosswalks): Los conductores deben ceder el paso a los peatones que cruzan en pasos peatonales marcados o en intersecciones (incluso si el cruce no está pintado en la vía).
- Obligación general de precaución: El Estatuto § 316.130(15) exige a todo conductor mantener la debida atención para evitar atropellar a un peatón en cualquier circunstancia, aplicando una precaución extrema al observar a niños, adultos mayores o personas desorientadas.
- Deberes del peatón: Los peatones deben respetar las señales de tránsito, cruzar por las zonas habilitadas cuando estén disponibles y evitar lanzarse al tráfico de forma repentina sin dar tiempo al conductor para reaccionar.
El sistema de negligencia comparativa modificada
A la hora de determinar las indemnizaciones por daños económicos y corporales, Florida aplica la regla de negligencia comparativa modificada. Esto implica que:
- Porcentaje de responsabilidad: Si el jurado determina que el peatón tuvo cierta responsabilidad (por ejemplo, cruzar fuera del paso peatonal o con el semáforo en rojo), la indemnización final se reducirá en proporción a su porcentaje de culpa.
- Límite del 51%: Si se determina que el peatón tuvo más del 50% de la culpa del accidente, no podrá recibir compensación por parte del conductor.
Cobertura de seguros y acciones legales tras el choque
El proceso de reclamación financiera en Florida difiere del de otros estados debido a su sistema de seguro sin culpa (No-Fault Insurance):
1. Cobertura PIP (Personal Injury Protection)
En primera instancia, el seguro de Protección contra Lesiones Personales (PIP) del propio peatón (si tiene vehículo asegurado en Florida) o el del conductor involucrado cubre hasta 10.000 dólares en gastos médicos de emergencia e ingresos no percibidos, sin importar de quién fue la culpa inicial.
2. Demanda por lesiones graves (Personal Injury Lawsuit)
Si las lesiones del peatón son de carácter grave o permanente (como fracturas complejas, traumatismos craneoencefálicos o discapacidad permanente), el afectado adquiere el derecho de interponer una demanda por lesiones personales contra el conductor responsable para reclamar:
- Tratamientos médicos futuros y rehabilitación.
- Pérdida de capacidad de ingresos a largo plazo.
- Danos no económicos (dolor, sufrimiento y angustia emocional).
3. Delito de fuga (Hit-and-Run)
Si el conductor huye de la escena, comete un delito grave bajo las leyes de Florida. En estos escenarios, el peatón lesionado puede buscar compensación a través de su propia cobertura para conductores sin seguro (Uninsured Motorist – UM) o recurrir a fondos estatales como el Fondo de Compensación a Víctimas de Delitos.
Plazos legales e importancia del expediente
- Estatuto de Limitaciones: El plazo general para interponer una demanda por lesiones personales es de 2 años a partir de la fecha del accidente.
- Reporte Policial: Llamar al 911 y generar un informe oficial (Police Report) es fundamental para establecer la evidencia primaria.
- Atención Médica Inmediata: Para activar la cobertura PIP de emergencia, se debe recibir atención dentro de los primeros 14 días posteriores al hecho.
¿Te gustaría profundizar en algún aspecto particular, como la recopilación de evidencias tras el choque o el cálculo del porcentaje de responsabilidad en un caso específico?

Este contenido ha sido creado por un humano, recomendamos consultar siempre primero a un humano antes que una IA.
¿Te gustó este artículo? ¿Quieres recibir notificaciones en tu correo sobre este tema?


Opciones para usuarios:
» Mide tu Velocidad de Internet aquí» Precio del Petróleo y otros Commodities:
» Precio del BITCOIN »
» Precio del DÓLAR
» Calculadora PayPal »
» Calculadora de Compras para Usuarios de Venezuela »
» Calculadora de Compras para Usuarios de España »
» Calculadora de Expectativa de Vida »
» Calculadora de Créditos »
» Consultar el Horóscopo Diario »
» Pronóstico del Tiempo
» Cronograma Original de Pensiones IVSS 2026
» BUSCAR CONTENIDOS
Sigue leyendo los temas más populares: